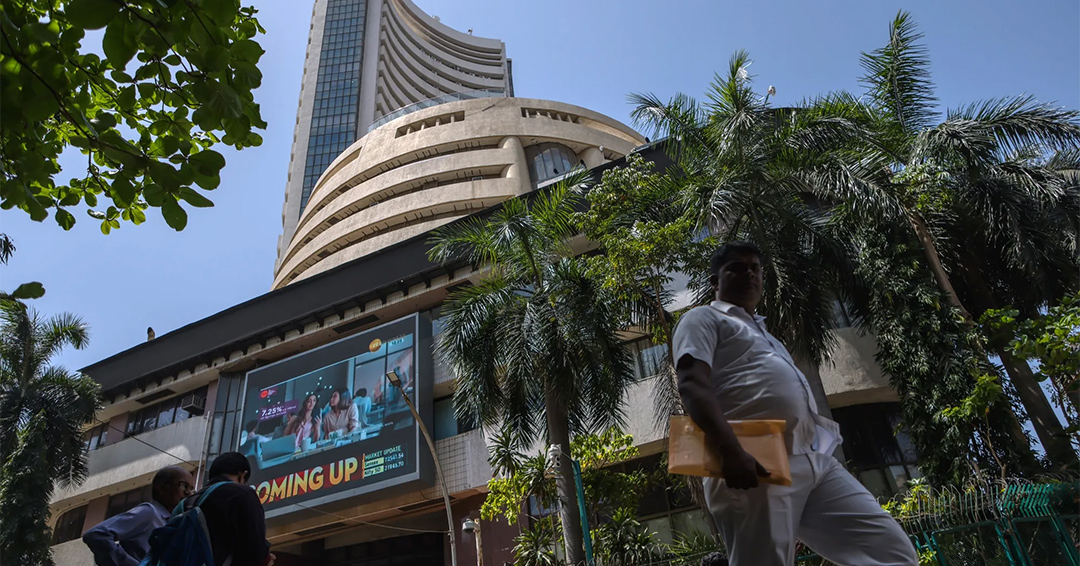
En quelques années, l’Inde est devenue le premier marché d’options sur actions de la planète. En 2023, 84,3 milliards de contrats d’options sur indices y ont été échangés, en hausse de 153 % sur un an selon la Futures Industry Association, qui estimait début 2024 la part du pays à environ 84 % des volumes mondiaux d’options sur actions. Ce succès reposait sur l’afflux de millions de particuliers, souvent jeunes et issus des petites villes, attirés par des paris à très court terme sur les grands indices. Les études du régulateur montrent que près de neuf sur dix y ont perdu de l’argent. Depuis fin 2024, la Securities and Exchange Board of India a durci les règles à plusieurs reprises, au point de faire chuter de moitié les volumes mondiaux d’options en 2025, tandis qu’un contentieux majeur l’oppose à la société de négoce américaine Jane Street.
Les ressorts d’un engouement de masse
L’essor a combiné plusieurs facteurs. La diffusion des smartphones à bas prix et la baisse spectaculaire du coût des données mobiles ont mis les marchés à portée de main d’une population nouvelle. Des courtiers en ligne à bas coût, comme Zerodha, Groww et Angel One, ont réduit les frais à partir de la fin des années 2010, certains proposant des ordres sur dérivés à 20 roupies. Les confinements de 2020 ont ensuite poussé des millions de jeunes Indiens disposant d’un peu d’épargne et de temps vers le trading, avec les réseaux sociaux et les plateformes vidéo comme principale source de formation. L’activité s’est rapidement concentrée sur des options sur indices à échéance hebdomadaire, qui permettent de parier sur l’évolution du Nifty 50 ou du Nifty Bank en quelques jours, voire en quelques heures, pour une mise initiale limitée à la prime. Les deux Bourses du pays, la National Stock Exchange et BSE, ont échelonné les échéances de façon à offrir un nouveau contrat chaque jour ouvré.
Jour
Échéance hebdomadaire d’options sur indice (jusqu’à fin 2024)
Bourse
Lundi
Nifty Midcap Select
NSE
Mardi
Nifty Financial Services
NSE
Mercredi
Nifty Bank
NSE
Jeudi
Nifty 50
NSE
Vendredi
Sensex
BSE
Source : Bourses indiennes. Calendrier en vigueur avant les mesures de novembre 2024, la NSE proposant aussi des échéances hebdomadaires sur le Nifty Next 50 et BSE sur le Bankex.
Les contrats indiens étant nettement moins chers que leurs équivalents américains, le marché des États-Unis restait toutefois plus important en valeur échangée. C’est précisément ce faible coût d’entrée qui a rendu ces produits accessibles à une clientèle aux moyens modestes, dans un pays où le salaire annuel d’un employé type avoisine 290 000 roupies.
Neuf particuliers sur dix perdants
Les études successives de la SEBI documentent l’ampleur des pertes. La première, publiée en janvier 2023, établissait que 89 % des particuliers avaient perdu de l’argent sur les dérivés actions au cours de l’exercice 2021-2022, pour une perte moyenne de 1,1 lakh de roupies. Une deuxième étude, publiée en septembre 2024, chiffrait à plus de 1,8 lakh crore de roupies les pertes cumulées entre avril 2021 et mars 2024 : 7,2 % seulement des particuliers avaient dégagé un gain sur trois ans, et 1 % un gain supérieur à 1 lakh de roupies une fois les frais déduits.
Exercice (avril à mars)
Particuliers en perte nette
Pertes nettes des particuliers
Particuliers actifs
2021-2022
89 %
Perte moyenne de 1,1 lakh de roupies
n.d.
2023-2024
Plus de 91 %
74 812 crores de roupies
n.d.
2024-2025
90,9 %
111 788 crores de roupies
9,81 millions
2025-2026
87,7 %
91 685 crores de roupies
7,86 millions
Source : SEBI, études de janvier 2023, juillet 2025 et août 2026 (chiffre 2024-2025 révisé). Un crore équivaut à 10 millions de roupies, un lakh à 100 000 roupies.
Les deux études publiées le 20 août 2026 montrent que le durcissement réglementaire a réduit la participation sans modifier en profondeur les résultats. Les pertes nettes des particuliers ont reculé de 18 %, à 91 685 crores de roupies, soit environ 9,5 milliards de dollars, mais essentiellement parce que le nombre de participants actifs a baissé d’environ 20 %. La perte moyenne par particulier a légèrement augmenté, à 1,17 lakh de roupies. Les options sont à l’origine de 92 % des pertes, et les frais de transaction en ont absorbé à eux seuls environ 25 000 crores. Avant même la prise en compte de ces frais, 82,1 % des particuliers étaient perdants. Sur cinq exercices, de 2021-2022 à 2025-2026, les pertes cumulées atteignent 3,85 lakh crores de roupies. Le profil des participants concentre l’attention du régulateur. Les moins de 30 ans représentent 43 % des particuliers actifs sur les dérivés. Les traders résidant hors des 30 principaux centres financiers du pays en constituent 67 % et supportent 58 % des pertes. Les États du Maharashtra, du Gujarat et de l’Uttar Pradesh concentrent à eux trois 41 % des pertes nettes. L’ancienne présidente de la SEBI, Madhabi Puri Buch, avait souligné en 2024 que ces flux détournaient l’épargne des ménages de l’investissement productif.
Une reprise en main en six étapes
Le gouvernement et la SEBI ont agi de façon progressive, en combinant fiscalité, taille des contrats, calendrier des échéances et surveillance des positions.
Date d’effet
Mesure
Détail
1er octobre 2024
Hausse de la taxe sur les transactions de titres
De 0,0625 % à 0,1 % sur la prime des options, de 0,0125 % à 0,02 % sur les contrats à terme
20 novembre 2024
Triplement de la taille des contrats sur indice et réduction des échéances
Valeur minimale portée de 5 à 10 lakh à 15 lakh de roupies ; une seule échéance hebdomadaire par Bourse (Nifty 50 pour la NSE, Sensex pour BSE) ; marge supplémentaire de 2 % sur les options vendues le jour de l’échéance
1er février 2025
Encaissement intégral des primes et fin des avantages de marge
Prime d’option payée à l’avance par l’acheteur ; suppression de la compensation des marges sur les positions calendaires le jour de l’échéance
1er avril 2025
Surveillance des positions en séance
Contrôle des limites de position plusieurs fois par jour, et non plus en fin de journée
1er juillet 2025
Mesure des positions ajustée du delta
Plafond de position nette sur options sur indice de 1 500 crores de roupies et brut de 10 000 crores, calculé en équivalent contrats à terme
1er septembre 2025
Unification des jours d’échéance
Mardi pour l’ensemble des dérivés de la NSE, jeudi pour BSE
1er avril 2026
Nouvelle hausse de la taxe sur les transactions
De 0,1 % à 0,15 % sur la prime des options, de 0,02 % à 0,05 % sur les contrats à terme
Sources : SEBI, circulaires du 1er octobre 2024 et du 29 mai 2025 ; lois de finances indiennes de juillet 2024 et février 2026.
Le triplement de la taille des contrats a constitué la barrière la plus directe. À prime unitaire inchangée, une position qui coûtait 500 roupies en exigeait environ 1 500, ce qui a écarté une large part des petits porteurs. En dix-huit mois, la taxe sur les transactions a été multipliée par 2,4 sur les options et par quatre sur les contrats à terme. Le président de la SEBI, Tuhin Kanta Pandey, a démenti en août 2025 toute intention de supprimer les échéances hebdomadaires sans consultation préalable du marché.
Un choc sur les volumes mondiaux
L’effet sur les volumes a été immédiat et visible à l’échelle mondiale. Selon la Futures Industry Association, les volumes des Bourses indiennes ont chuté de 75 % entre leur pic d’octobre 2024, à 16 milliards de contrats par mois, et mars 2025, à 4 milliards. Le chiffre d’affaires mensuel global du segment des dérivés en Inde est passé de 537 lakh crores de roupies en septembre 2024 à 381 lakh crores en juillet 2025.
Dérivés négociés en Bourse
2024
2025
Variation
Volume mondial total
Environ 206 milliards de contrats
119,3 milliards de contrats
-42,2 %
dont options
Environ 178 milliards
88,6 milliards
-50,3 %
dont contrats à terme
Environ 28 milliards
30,6 milliards
+8,6 %
Asie-Pacifique
170,4 milliards
75,6 milliards
-55,6 %
Europe
4,15 milliards
4,38 milliards
+5,4 %
Source : Futures Industry Association, données annuelles 2025. Les totaux 2024 sont déduits des variations publiées.
La contraction des volumes en nombre de contrats ne signifie pas un effondrement de l’activité en valeur. Le triplement de la taille des contrats réduit mécaniquement le nombre de contrats échangés pour un même montant engagé. Les primes d’options échangées chaque jour sur les deux Bourses sont ainsi passées de 63 912 crores de roupies en moyenne sur l’exercice 2023-2024 à 77 184 crores en 2025-2026, puis à 93 967 crores au premier trimestre de l’exercice 2026-2027, en hausse de 33,1 % sur un an.
Les Bourses, premières bénéficiaires
Les opérateurs de marché ont été les grands gagnants de la période d’euphorie. Le bénéfice de la National Stock Exchange a plus que triplé en quatre ans et celui de BSE a été multiplié par près de dix, à partir d’une base plus réduite. Les options représentaient au premier trimestre 2025-2026 environ 76 % des commissions de transaction de la NSE. Le durcissement réglementaire s’est traduit pour la première fois par un recul des résultats.
National Stock Exchange (comptes consolidés)
2023-2024
2024-2025
2025-2026
Chiffre d’affaires
n.d.
17 140,7 crores de roupies
16 601,3 crores de roupies (-3,1 %)
Résultat net
8 305,7 crores de roupies
12 187,7 crores de roupies
10 302,1 crores de roupies (-15,5 %)
Part de marché des options actions (primes)
96,9 %
87,4 %
74,7 %
Source : National Stock Exchange, prospectus d’introduction en Bourse de septembre 2026.
La NSE perd aussi des parts de marché au profit de BSE, dont l’échéance hebdomadaire sur le Sensex a capté une partie de l’activité : sa part des primes d’options est tombée à 68,5 % au premier trimestre 2026-2027, tandis que le bénéfice de BSE a progressé de 88 % sur l’exercice 2025-2026. La NSE a malgré tout réalisé son introduction en Bourse, longtemps retardée par des contentieux réglementaires. L’offre, d’un montant de 22 562 crores de roupies, intégralement composée de titres cédés par des actionnaires existants, a été souscrite 5,71 fois. L’action, introduite à 1 785 roupies, a clôturé sa première séance le 24 septembre à 1 817 roupies, en hausse de 1,8 %, pour une valorisation d’environ 4,42 lakh crores de roupies.
Les courtiers en ligne sous pression
Les courtiers à bas coût, dont les dérivés représentaient entre 70 et 90 % des revenus, ont subi le choc de plein fouet. Au premier trimestre de l’exercice 2025-2026, le chiffre d’affaires d’Angel One a reculé de 25 % et celui de Groww de 17 %, Zerodha enregistrant la baisse la plus marquée. Entre janvier et août 2025, Zerodha a perdu environ 550 000 clients actifs, Groww 600 000 et Angel One 450 000. Les courtiers cherchent à diversifier leurs sources de revenus, notamment vers la gestion d’actifs, le conseil et la facturation des ordres sur actions.
L’affaire Jane Street
Les contreparties professionnelles des particuliers ont, à l’inverse, largement profité du marché. Les études de la SEBI montrent que les gains se concentraient chez les opérateurs pour compte propre et les investisseurs étrangers utilisant des algorithmes. Parmi eux, la société américaine Jane Street, dont le régulateur estime le bénéfice net en Inde à 4,3 milliards de dollars entre janvier 2023 et mars 2025. L’enquête a pris naissance de façon indirecte, à partir des pièces d’un procès intenté à New York par Jane Street contre d’anciens salariés partis chez Millennium Management, réglé à l’amiable en 2024.
Date
Étape
Février 2025
Lettre d’avertissement de la National Stock Exchange à Jane Street
3 juillet 2025
Ordonnance provisoire de la SEBI : suspension des activités en Inde et mise sous séquestre de 4 843,57 crores de roupies présentés comme des gains illicites
Juillet 2025
Dépôt du montant par Jane Street et levée de la suspension
Septembre 2025
Recours devant le Securities Appellate Tribunal
25 février 2026
Report d’une audience du tribunal
8 octobre 2026
Fin des audiences, dépôt des conclusions écrites attendu dans la foulée
Selon l’ordonnance de 105 pages, la société achetait le matin, les jours d’échéance, des actions bancaires et des contrats à terme pour faire monter l’indice Nifty Bank, tout en constituant des positions vendeuses sur les options, avant de revendre ces titres l’après-midi pour faire baisser l’indice à l’approche de l’échéance. Le régulateur lui attribue un gain de 7,35 milliards de roupies sur la seule journée du 17 janvier 2024, et lui reproche d’avoir poursuivi cette stratégie après l’avertissement de la NSE. L’ordonnance provisoire repose sur dix-huit séances d’échéance du Nifty Bank et trois du Nifty 50, et la SEBI a élargi son enquête à d’autres indices. Jane Street conteste toute manipulation. La société soutient qu’il s’agissait d’opérations d’arbitrage visant à réduire les écarts de prix entre les options et leurs sous-jacents, et que la demande des particuliers expliquait ses positions. Devant le tribunal d’appel, elle reproche au régulateur de ne pas lui avoir communiqué l’ensemble des documents utiles à sa défense, dont les correspondances avec la NSE et les journaux d’ordres. La société fait par ailleurs l’objet d’une enquête de l’administration fiscale indienne. L’issue du dossier est suivie de près par les sociétés de négoce internationales présentes en Inde.
Les États-Unis sur une trajectoire inverse
Le reflux indien contraste avec l’essor des options à très court terme aux États-Unis. Le volume d’options cotées américaines a atteint un record de 15,2 milliards de contrats en 2025, en hausse d’environ 26 %. Les options échéant le jour même de leur négociation ont représenté 59 % des volumes d’options sur l’indice S&P 500 en 2025, contre environ 5 % en 2016, puis un record de 66,2 % en juillet 2026 selon Cboe. Les régulateurs américains n’ont pas adopté de mesure comparable à celles de la SEBI.
L’Europe a encadré d’autres produits
En Europe, l’encadrement des produits spéculatifs vendus aux particuliers a précédé l’expérience indienne, mais il porte sur d’autres instruments que les options cotées. En France, une étude de l’Autorité des marchés financiers portant sur 14 799 clients actifs avait établi dès 2014 que 89,4 % des particuliers négociant des contrats sur différence et des devises avaient perdu de l’argent sur quatre ans, pour une perte moyenne de 10 887 euros, et que les pertes augmentaient avec le nombre d’opérations.
Juridiction
Mesure
Date
Belgique (FSMA)
Interdiction de la distribution aux particuliers, via des plateformes électroniques, des options binaires et de certains dérivés à effet de levier
2016
Union européenne (ESMA)
Interdiction des options binaires et plafonnement de l’effet de levier des contrats sur différence, jusqu’à 30 pour 1 selon le sous-jacent
2018
France (AMF)
Pérennisation de ces restrictions et obligation d’afficher le pourcentage de comptes de particuliers perdants
2019
Suisse
Loi sur les services financiers : classification des clients, obligations d’information et vérification du caractère approprié des produits, sans plafonnement de l’effet de levier comparable
2020
Inde (SEBI)
Taille minimale des contrats, limitation des échéances hebdomadaires, hausse de la fiscalité des transactions
Les règles européennes visent principalement les contrats sur différence et le change. Les turbos, warrants et options cotées sur des marchés réglementés en restent largement exclus, alors qu’ils exposent eux aussi les particuliers à une perte rapide de leur mise. Le volume de dérivés négociés en Bourse en Europe a progressé de 5,4 % en 2025, à 4,38 milliards de contrats, sans commune mesure avec les volumes indiens. L’expérience indienne fournit aux régulateurs une série de données rare. Elle montre qu’une intervention combinant taille des contrats, fréquence des échéances et fiscalité peut réduire fortement et rapidement la participation des particuliers. Elle montre aussi que la proportion de perdants parmi ceux qui restent sur le marché demeure proche de neuf sur dix, et que les primes échangées en valeur ont recommencé à progresser en 2026.
Infolettre
L’essentiel, chaque matin
Un e-mail par jour : l’article à la une et les publications récentes. Désinscription en un clic.
Nous utilisons des cookies pour assurer le bon fonctionnement du site, mesurer l'audience et afficher des publicités. Vous pouvez accepter ou refuser à tout moment. En savoir plus : Politique de confidentialité · Politique de cookies.