Moody’s a maintenu vendredi 23 octobre la note de la France à Aa3, avec une perspective négative, alors qu’une majorité d’économistes attendait un abaissement. L’agence ne donne pas pour autant un satisfecit : elle conditionne explicitement son jugement à l’adoption d’un budget 2027 qui réduise le déficit et à une détente des coûts de financement et des tensions sociales. Le rendement de l’OAT à 10 ans, qui avait atteint environ 5,15 % en séance jeudi 22 octobre, son plus haut depuis 2002, est redescendu à 4,95 % lundi 26 octobre, selon Option Finance. Derrière ces chiffres, une facture se dessine : la charge d’intérêts de la dette publique doit passer de 79,2 milliards d’euros en 2026 à 91,2 milliards en 2027, et dépasser 100 milliards dès 2028.
Moody’s maintient sa note, mais pose ses conditions
Avant la décision, une majorité d’économistes jugeait probable une dégradation d’un cran, à A1, selon MoneyVox. Éric Dor, de l’Ieseg, la considérait « très plausible », et Nicolas Laine, de l’Institut Montaigne, « très crédible ». Les motifs avancés étaient un déficit resté au-dessus de 5 % du produit intérieur brut (5,1 % en 2025, 5,4 % attendus en 2026), une dette prévue à 121,7 % du PIB en 2027 et une croissance quasi nulle, avec un recul de 0,2 % au premier trimestre et une stagnation au deuxième.
L’agence a finalement conservé Aa3 avec une perspective négative. Dans son communiqué, rapporté par Euronews et Xinhua, elle explique que cette note repose sur l’hypothèse qu’un budget 2027 réduisant le déficit sera adopté et que les coûts de financement comme les tensions sociales s’atténueront quelque peu dans les prochains mois. Selon le Financial Times, cité par le Seoul Economic Daily, Moody’s reconnaît aussi que la situation s’est dégradée par rapport à ce qu’elle anticipait il y a seulement quelques mois. En clair, la note n’a pas bougé, mais le scénario qui la justifie dépend désormais de décisions que le Parlement n’a pas encore prises.
Le décalage avec le précédent examen est parlant. Le 10 avril, quand Moody’s avait déjà maintenu sa note, l’agence tablait sur une croissance française de 1 % en 2026 et une inflation de 1,4 %, selon France 24. Six mois plus tard, l’activité a reculé puis stagné sur les deux premiers trimestres. Moody’s prévoit désormais, selon Option Finance, un déficit de 5,4 % du PIB en 2026 et de 5,2 % en 2027, au-dessus de la cible gouvernementale de 5 %, et une dette supérieure à 120 % du PIB en 2027, en hausse jusqu’à la fin de la décennie.
Le ministre de l’Économie, Roland Lescure, a salué une décision qui reconnaît selon lui la solidité de l’économie française et la crédibilité du projet de loi de finances, tout en appelant à adopter d’ici la fin de l’année un budget ramenant le déficit à 5 %. Moody’s reste à un cran au-dessus de Standard & Poor’s et de Fitch, qui notent la France A+ avec une perspective stable. Un abaissement aurait aligné les trois agences, comme l’a relevé l’agence Xinhua. Le prochain examen de S&P est prévu le 27 novembre ; Fitch a réexaminé la note le 28 août.
| Agence | Note de la France | Perspective | Dernier examen ou prochaine échéance |
|---|---|---|---|
| Moody’s | Aa3 | Négative | Maintenue le 23 octobre 2026 |
| Standard & Poor’s | A+ | Stable | Dernier examen le 29 mai ; prochain le 27 novembre 2026 |
| Fitch | A+ | Stable | Dernier examen le 28 août 2026 |
Comprendre l’échelle : ce qu’un cran de moins aurait changé
Les trois agences n’utilisent pas les mêmes symboles. Le Aa3 de Moody’s équivaut au AA- de S&P et Fitch : c’est le dernier échelon de la catégorie « double A ». Le A1 de Moody’s équivaut au A+ des deux autres. La France est donc notée un cran plus haut par Moody’s que par ses concurrentes, et c’est ce cran qui était en jeu vendredi.
| Moody’s | S&P et Fitch | Position de la France |
|---|---|---|
| Aaa | AAA | Perdue chez Moody’s en novembre 2012 |
| Aa1 | AA+ | |
| Aa2 | AA | Moody’s de 2015 à décembre 2024 |
| Aa3 | AA- | Note Moody’s actuelle |
| A1 | A+ | Note actuelle de S&P et Fitch ; abaissement envisagé chez Moody’s |
| A2 | A |
Un abaissement n’aurait pas eu d’effet mécanique sur le financement de l’État. Les obligations françaises restent très largement au-dessus du seuil de la catégorie « investissement » (BBB- ou Baa3), qui conditionne notamment leur acceptation en garantie par la Banque centrale européenne. L’effet passe par d’autres canaux : certains gestionnaires d’actifs fixent leurs règles d’investissement par catégorie de note, et une France notée « simple A » par les trois agences aurait perdu un argument auprès des investisseurs étrangers, qui détiennent environ la moitié de la dette négociable de l’État. Surtout, les marchés anticipent souvent les décisions des agences : la hausse des taux d’octobre intégrait déjà en partie la dégradation attendue, ce qui explique le repli observé lundi.
Un rendement de 5 % franchi, puis un repli partiel
Le rendement de l’OAT à 10 ans a clôturé à 5,01 % mercredi 21 octobre, contre 4,93 % la veille, selon MoneyVox et Reuters, un niveau inédit depuis juillet 2002, puis atteint environ 5,15 % en séance jeudi. Le seuil avait déjà été frôlé le 1er octobre, à 4,96 % en séance, après la présentation du projet de budget. Le taux à 10 ans avait franchi 4 % fin juillet, une première depuis 2009 : il a donc pris un point en trois mois environ.
L’écart avec le Bund allemand a touché 167,8 points de base, son plus haut depuis 2011, selon Reuters relayé par Zonebourse. Mercredi, le rendement allemand à 10 ans ne progressait que de 2 points de base, à environ 3,41 %, quand le français en prenait 7, selon Reuters via Boursorama. La France empruntait alors plus cher que l’Italie, dont le rendement à 10 ans s’établissait autour de 4,6 %, et que l’Espagne, vers 4,1 %. Lundi 26 octobre, Option Finance relève un repli à 4,95 %, avec un écart autour de 160 points de base. L’article attribue la détente à la décision de Moody’s et à des manifestations jugées moins chaotiques samedi.
Trois forces derrière la hausse
Le niveau de 5 % ne s’explique pas seulement par la situation politique française. Le rendement d’une obligation d’État combine trois éléments, qui ont tous joué dans le même sens.
- Le niveau général des taux en zone euro. La BCE a relevé ses taux directeurs à deux reprises cette année, le 11 juin puis le 10 septembre, portant le taux de dépôt à 2,50 %. L’inflation de la zone euro a atteint 3,2 % en août, tirée par l’énergie : le baril de Brent a dépassé 110 dollars le 21 octobre. Ce mouvement pèse sur tous les emprunteurs, y compris l’Allemagne.
- La prime de risque propre à la France. C’est ce que mesure l’écart avec le Bund. Il reflète les doutes sur la trajectoire budgétaire, l’instabilité gouvernementale et l’approche de la présidentielle. Son élargissement explique pourquoi la France paie aujourd’hui plus que l’Italie, une situation qui aurait paru improbable il y a quelques années.
- Le volume de dette à placer. L’État doit lever 339,7 milliards d’euros en 2027, contre 311,7 milliards en 2026, dont 19,4 milliards de remboursements supplémentaires hérités des emprunts de la crise sanitaire et énergétique, selon les documents budgétaires repris par JeChange. Plus l’offre de titres est abondante, plus les investisseurs peuvent exiger une rémunération élevée.
La facture : une charge d’intérêts qui grimpe plus vite que la dette
C’est l’élément le moins visible de la séquence, et le plus durable. Selon le rapport du rapporteur général du budget, Philippe Juvin (LR), la charge d’intérêts de l’ensemble des administrations publiques doit passer de 79,2 milliards d’euros en 2026 à 91,2 milliards en 2027, franchir 100 milliards en 2028 et atteindre 125,8 milliards en 2030, soit de 2,6 % à 3,7 % du PIB. Pour le seul budget de l’État, la charge de la dette atteindrait 72,9 milliards d’euros en 2027, contre 62,6 milliards en loi de finances 2026.
| Année | Charge d’intérêts des administrations publiques |
|---|---|
| 2026 | 79,2 milliards d’euros (2,6 % du PIB) |
| 2027 | 91,2 milliards d’euros |
| 2028 | Plus de 100 milliards d’euros |
| 2030 | 125,8 milliards d’euros (3,7 % du PIB) |
La hausse supplémentaire de 10,3 milliards de la charge de la dette de l’État en 2027 équivaut presque au budget annuel de la Justice, hors pensions, et dépasse à elle seule l’augmentation cumulée des crédits de la Défense et de toutes les autres missions, selon le calcul publié par JeChange. Autrement dit, une grande partie de l’effort d’économies affiché par le gouvernement, environ 45 milliards d’euros pour 2027, sert d’abord à absorber l’alourdissement des intérêts.
Pourquoi l’effet est-il progressif ? L’État ne réemprunte pas toute sa dette chaque année. Les titres anciens, émis quand les taux étaient proches de zéro, continuent de coûter peu jusqu’à leur échéance ; seuls les nouveaux emprunts et les refinancements se font aux conditions actuelles. Un taux à 5 % ne se répercute donc pas immédiatement sur l’ensemble du stock, mais il s’y diffuse année après année. C’est ce qui rend la tendance difficile à inverser : même si les taux redescendaient, la charge continuerait de monter pendant plusieurs années, à mesure que les titres à bas taux arrivent à échéance. Une partie de la dette est en outre indexée sur l’inflation, dont la remontée renchérit directement le coût.
Le budget 2027 piétine à l’Assemblée
L’examen du projet de loi de finances (PLF) et de celui de financement de la Sécurité sociale (PLFSS) a commencé mi-octobre. Le projet du gouvernement prévoit un solde budgétaire de l’État de -156,4 milliards d’euros en 2027 et une dette publique de 121,7 % du PIB, selon le dossier de présentation publié par Bercy. Selon le suivi de LCP, mis à jour le 24 octobre, plus de 2 800 amendements restaient à examiner sur la partie « recettes » du PLF à la fin de la séance du 16 octobre, et le vote prévu sur cette partie a été reporté le 19. La commission des affaires sociales a rejeté le PLFSS le 16 octobre, texte qui a ensuite été examiné dans l’hémicycle à partir du 20. Des amendements ont modifié le texte en commission et en séance, sans que l’équilibre global du budget ainsi amendé soit chiffré dans les sources consultées.
| Date | Étape de l’examen parlementaire |
|---|---|
| 15 octobre | En commission des affaires sociales : suppression de la prolongation d’un an de la taxe exceptionnelle sur les complémentaires santé ; taux du complément pour les familles monoparentales porté de 50 % à 80 % (amendement adopté) |
| 16 octobre | Plafond temporaire d’exonération des donations familiales relevé à 100 000 euros pour 2027 (amendement) ; rejet du PLFSS en commission ; plus de 2 800 amendements restants sur les recettes du PLF |
| 19 octobre | Report du vote sur la partie « recettes » du PLF |
| 20 octobre | Rejet de la motion de rejet préalable de La France insoumise sur le PLFSS ; début de l’examen dans l’hémicycle |
| 22 octobre | Adoption d’un amendement permettant un départ à la retraite à 62 ans pour les salariés ayant cotisé 42 ans ; en commission des finances, réduction de moitié de la durée des avantages des anciens Premiers ministres |
Les analystes cités par MoneyVox jugent très incertaine l’adoption du budget 2027 avant la fin décembre. Le Premier ministre, Sébastien Lecornu, avait écrit fin août aux parlementaires qu’attendre la présidentielle pour adopter le budget reviendrait à « choisir le désordre », une loi spéciale amputant selon lui le prochain quinquennat de plusieurs mois d’action.
Que se passe-t-il sans budget au 31 décembre ?
La France ne connaît pas de « shutdown » à l’américaine. Si aucune loi de finances n’est promulguée à temps, le gouvernement peut faire voter une loi spéciale, prévue par la loi organique relative aux lois de finances. Elle autorise l’État à continuer de percevoir les impôts existants et à emprunter, et le gouvernement ouvre ensuite par décret les crédits indispensables à la continuité des services publics. En revanche, elle ne permet ni mesure fiscale nouvelle ni économie nouvelle : la trajectoire de réduction du déficit est suspendue jusqu’au vote d’un vrai budget. Ce mécanisme a déjà servi en décembre 2024, après la chute du gouvernement de Michel Barnier, et le budget 2025 n’avait été adopté qu’en février.
C’est précisément le scénario que surveillent les agences : Moody’s a fait de l’adoption d’un budget réduisant le déficit l’hypothèse centrale de sa note. Une loi spéciale prolongée à l’approche de la présidentielle d’avril 2027 affaiblirait cette hypothèse, avant même l’examen de S&P le 27 novembre.
Une mobilisation sociale centrée sur le coût de la vie
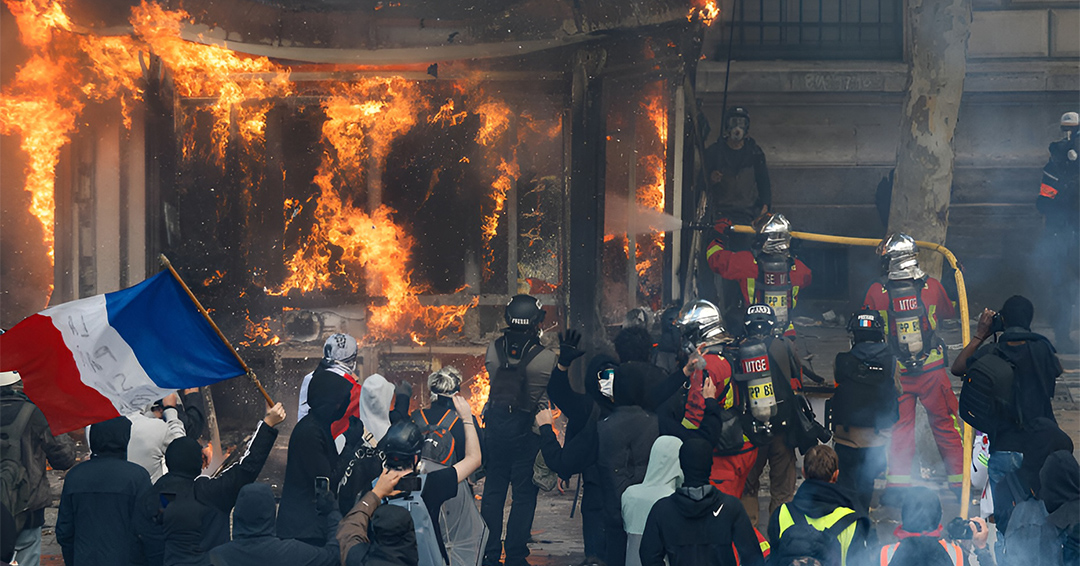
Le 17 octobre, une journée nationale de mobilisation contre la vie chère a donné lieu à des violences et à des pillages en marge de cortèges globalement pacifiques, selon la presse. Des couvre-feux ciblés ont été instaurés dans certains quartiers de Paris, à Lyon, à Lille et à Nice. Selon le ministre de la Justice, Gérald Darmanin, rapporté par Euronews, environ 2 500 personnes ont été placées en garde à vue et 917 déférées devant les parquets en comparution immédiate. Sébastien Lecornu a dénoncé « l’ultragauche » et indiqué qu’un état d’urgence pourrait être décrété « si c’est utile », tout en jugeant les couvre-feux plus adaptés. Un fonds spécial doit aider les collectivités à reconstruire les équipements détruits. Ces violences ont pesé sur les marchés : selon MoneyVox, elles ont renforcé les doutes des investisseurs sur la capacité du pays à redresser ses comptes, à la veille du franchissement des 5 %.
Mercredi 21 octobre, le Premier ministre a reçu les syndicats à Matignon pendant près de deux heures et demie. Ils en sont sortis déçus : Sophie Binet (CGT) a déploré qu’aucune mesure n’ait été annoncée, tandis que Cyril Chabanier (CFTC) a indiqué que le gouvernement avait « ouvert la porte » à une discussion sur le salaire minimum. Presque tous les syndicats appellent à mobiliser les salariés du privé et du public le 5 novembre. Les sources consultées ne relient pas directement ces mobilisations au budget ou aux retraites : le motif avancé est le coût de la vie, nourri par la hausse des prix de l’énergie. Le budget figure parmi les facteurs d’incertitude cités par les marchés, et Moody’s mentionne explicitement les tensions sociales parmi les conditions de sa note.
Ce que la hausse des taux change pour les emprunteurs
Le taux de l’OAT à 10 ans sert de référence au crédit immobilier. D’après Selectra, le TEC 10 s’établissait à 4,90 % début octobre, et la Banque centrale européenne relevait un rendement moyen à 10 ans de la France de 4,44 % en septembre, la moyenne mensuelle la plus élevée depuis juillet 2008. La hausse commence à se voir dans les barèmes : selon le courtier Pretto, le taux moyen sur 20 ans est passé de 3,26 % au troisième trimestre à 3,66 % en octobre. Sur un prêt de 250 000 euros, la seule hausse d’octobre ajoute environ 16 euros par mois et 3 730 euros au coût total du crédit. Le baromètre Meilleurtaux du 12 octobre retient pour sa part 3,55 % sur 20 ans.
Un fait mérite d’être souligné : les particuliers empruntent aujourd’hui moins cher que l’État. Le taux moyen d’un crédit immobilier sur 20 ans se situe plus d’un point sous l’OAT à 10 ans, relevait un analyste cité par Reuters le 21 octobre. Cette anomalie apparente s’explique par le fait que les banques ne se financent pas uniquement au taux de l’État : elles s’appuient largement sur les dépôts de leurs clients, et le crédit immobilier reste un produit d’appel pour attirer de nouveaux clients, dans un marché où la concurrence s’est renforcée, selon MoneyVox. Cet amortisseur a des limites : les courtiers anticipent la poursuite de la hausse dans les prochains mois si l’OAT reste durablement près de 5 %. Le taux d’usure, plafond légal du coût total d’un prêt assurance comprise, a été relevé au 1er octobre de 5,29 % à 5,40 % pour les prêts de 20 ans et plus, selon Selectra, ce qui limite le risque de refus de dossiers pour ce motif.
Il n’existe pas de lien automatique entre une décision de notation et un taux de prêt, précise Selectra. Un crédit à taux fixe déjà signé conserve son taux, et une offre de prêt reçue doit être honorée par la banque pendant au moins 30 jours. Les crédits à taux variable, indexés le plus souvent sur l’Euribor, réagissent eux davantage aux décisions de la BCE qu’au rendement de l’OAT. Le taux du Livret A, de 1,7 % depuis le 1er août, suit une formule fondée sur l’inflation et le taux €STR, non le rendement de la dette de l’État. À l’inverse, les épargnants qui achètent des obligations ou des fonds obligataires bénéficient de rendements plus élevés sur leurs nouveaux placements, tandis que la valeur des obligations anciennes, émises à des taux plus bas, a baissé.
Les prochaines échéances
| Prochaine échéance | Enjeu |
|---|---|
| 31 octobre | Nouvelles actions annoncées par la coordination des « gilets jaunes » |
| 5 novembre | Grève et mobilisation appelées par presque tous les syndicats |
| 27 novembre | Examen de la note de la France par Standard & Poor’s |
| Fin décembre | Échéance d’adoption du budget 2027, jugée très incertaine ; à défaut, recours possible à une loi spéciale |
| Avril et mai 2027 | Élection présidentielle |