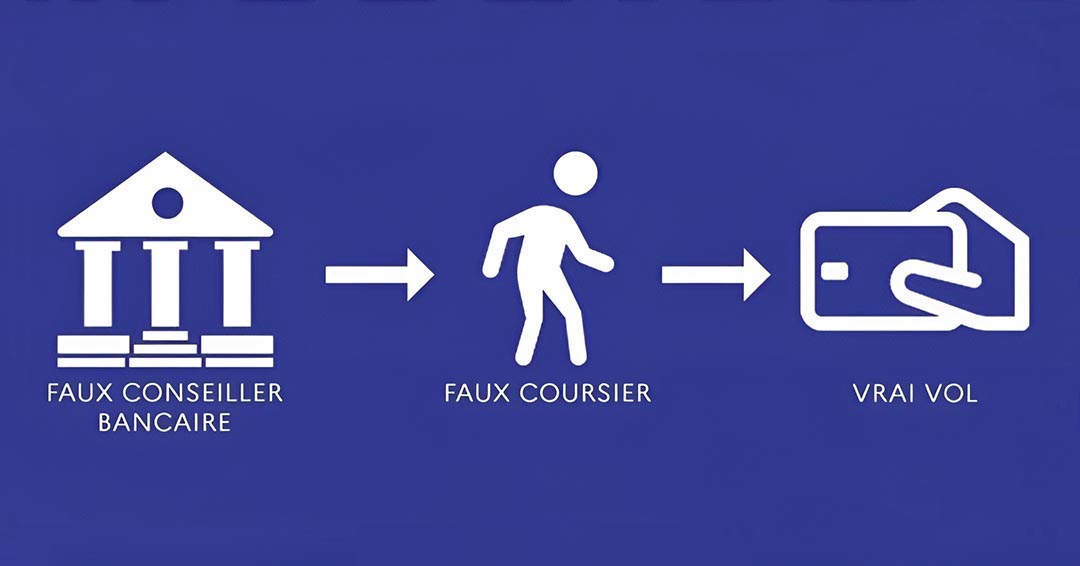
Un gendarme en repos a mis en échec, le 3 novembre, une escroquerie dite « aux faux coursiers » visant un couple de retraités à Zuytpeene, une commune des Flandres françaises située dans le Nord. Les deux suspects ont été interpellés quelques kilomètres plus loin. L’affaire illustre une technique de fraude bancaire qui cible en priorité les personnes âgées, dans un contexte de forte progression des escroqueries par manipulation en France.
Une interpellation quelques minutes après les faits
Vers 12 h 30, le militaire remarque un véhicule suspect, puis voit deux individus quitter le domicile du couple. Il interroge les habitants, qui lui expliquent avoir reçu un appel les informant qu’ils auraient été victimes d’une fraude sur leur compte. Deux personnes se présentant comme des coursiers mandatés par la banque se sont ensuite rendues chez eux pour récupérer leur carte bancaire et son code confidentiel.
Reconnaissant le mode opératoire, le gendarme alerte les patrouilles présentes dans le secteur. Le véhicule des suspects est intercepté peu après et les deux hommes sont placés en garde à vue. Selon Seven Radio, ils ont ensuite été placés en détention provisoire, et l’un d’eux doit être jugé au début de l’année 2027. L’enquête, conduite sous l’autorité du parquet de Dunkerque, a permis de les relier à des faits similaires commis à Genech, dans la Pévèle. Aucun montant de préjudice n’a été communiqué.
Un scénario fondé sur la mise en confiance
L’escroquerie commence généralement par un SMS ou un appel d’un prétendu conseiller bancaire, qui signale des opérations suspectes sur le compte. Les fraudeurs disposent souvent d’informations personnelles sur leur cible et usurpent parfois le numéro de téléphone de la banque, ce qui renforce leur crédibilité. Ils demandent ensuite à la victime de couper sa carte sans endommager la puce, d’inscrire son code sur une feuille et de placer le tout dans une enveloppe, qui sera récupérée par un coursier. Ce dernier, complice, utilise ensuite la carte et le code pour effectuer des retraits et des paiements.
La technique est également active de l’autre côté de la frontière. En Belgique, la police locale a décrit en mars le même scénario, sous le nom d’« escroquerie au coursier » : les fraudeurs se présentent comme la banque ou le service de blocage Card Stop, et le faux coursier réclame parfois aussi le téléphone portable de la victime, sous prétexte d’en retirer un virus.
Une fraude par manipulation en forte hausse
Selon l’Observatoire de la sécurité des moyens de paiement, rattaché à la Banque de France, la fraude par manipulation a atteint 516 millions d’euros en 2025, en hausse de 34 % sur un an. Elle représente plus de 40 % de la fraude totale aux moyens de paiement, et la fraude au faux conseiller bancaire en constitue la forme la plus fréquente. L’essentiel du préjudice passe désormais par le virement, avec 376 millions d’euros, tandis que le préjudice lié aux paiements par carte est resté stable.
Le taux de fraude sur les paiements par carte a, à l’inverse, reculé à 47 euros pour 100 000 euros de transactions, son plus bas niveau historique. Le renforcement de l’authentification des paiements en ligne pousse les fraudeurs à contourner les dispositifs techniques en manipulant directement leurs victimes, que ce soit pour obtenir un virement ou, comme dans l’affaire de Zuytpeene, la remise physique de la carte et du code.
Un remboursement loin d’être automatique
Pour les victimes, l’enjeu financier se joue ensuite avec la banque. Le Code monétaire et financier prévoit le remboursement des opérations de paiement non autorisées, sauf si le client a agi frauduleusement ou n’a pas satisfait à ses obligations de sécurité par négligence grave. Dans ce cas, il supporte l’intégralité des pertes. La preuve de cette négligence incombe à la banque, et les juges apprécient les circonstances au cas par cas, notamment la crédibilité de la mise en scène et la vulnérabilité de la victime.
La remise volontaire de la carte et du code confidentiel à un tiers est fréquemment invoquée par les établissements pour refuser le remboursement. La jurisprudence tend par ailleurs à se durcir : dans un arrêt du 4 mars 2026, la Cour de cassation a reproché à une juridiction de ne pas avoir examiné si les messages de confirmation affichés sur le téléphone d’un client, qui mentionnaient un paiement et non une annulation, auraient dû l’alerter, avant d’écarter la négligence grave.
Les réflexes à adopter
- Une banque ne demande jamais de découper sa carte, de communiquer son code confidentiel ou de remettre sa carte à un coursier.
- En cas d’appel suspect, raccrocher et rappeler soi-même sa banque au numéro habituel, et non à celui fourni par l’interlocuteur.
- Si la carte ou le code ont été communiqués, faire opposition immédiatement, en France auprès de sa banque ou du serveur interbancaire au 0 892 705 705, en Belgique auprès de Card Stop au 078 170 170.
- Signaler le passage d’un faux coursier en composant le 17 et déposer plainte, une démarche généralement exigée par la banque pour instruire une demande de remboursement.
L’Observatoire de la sécurité des moyens de paiement recommande de renforcer la coopération avec les opérateurs téléphoniques afin de limiter l’usurpation de numéros, et prévoit de reconduire d’ici à la fin de l’année sa campagne nationale de sensibilisation.